
 رکوردشکنی اصفهانیها در تأمین نوشتافزار برای دانشآموزان تحت پوشش بهزیستی
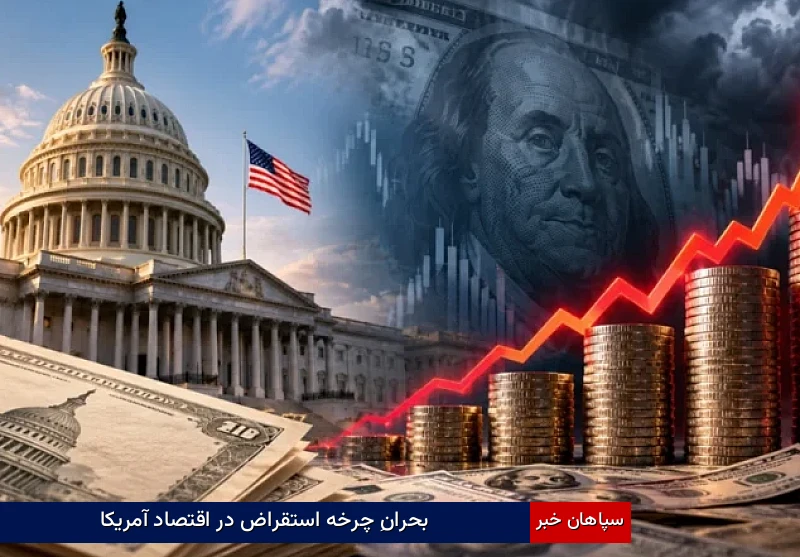
افزایش هزینه بهره بدهیهای دولت آمریکا در سال مالی ۲۰۲۶ به بالاترین سطح خود، بار دیگر ضعفهای ساختاری اقتصادی این کشور و پیامدهای سیاستهای مالی واشینگتن را آشکار کرده است. بحرانی که در سایه انباشت بدهیهای فدرال، بخش بیشتری از درآمدهای دولت آمریکا را به پرداخت سود بدهیهای گذشته اختصاص میدهد و فضای مانور اقتصادی را برای سیاستگذاران آمریکایی محدودتر میکند. این روند نشان میدهد که بزرگترین اقتصاد جهان، برخلاف تصویری که مقامهای واشینگتن از قدرت و ثبات آن ارائه میکنند، با چالش فزایندهای در مدیریت منابع مالی و مهار هزینههای خود روبهرو است. چالشی که در صورت تداوم میتواند به چرخهای خطرناک از استقراض، افزایش هزینه بهره و فشار بیشتر بر بودجه عمومی تبدیل شود. دولت آمریکا سالهاست برای تامین هزینههای خود به استقراض گسترده متکی است. مسیری که اگرچه در کوتاهمدت امکان تامین مالی برنامههای دولتی و پوشش کسری بودجه را فراهم میکند، اما در بلندمدت هزینههای سنگینی بر اقتصاد تحمیل خواهد کرد.
به گزارش سرویس اقتصاد پایگاه خبری سپاهان خبر هنگامی که بخش فزایندهای از درآمدهای فدرال به پرداخت بهره بدهیهای انباشتهشده اختصاص مییابد، منابع کمتری برای سرمایهگذاری در زیرساختها، آموزش، خدمات عمومی و برنامههای حمایتی باقی میماند. در چنین شرایطی، شهروندان آمریکایی با این پرسش روبهرو میشوند که چرا باید هزینه سیاستهایی را تحمل کنند که حاصل آن افزایش بدهی عمومی و محدودترشدن ظرفیت دولت برای پاسخگویی به نیازهای جامعه است.
تناقض اصلی در سیاست اقتصادی واشینگتن آنجاست که مقامهای آمریکایی همواره بر ضرورت انضباط مالی و مدیریت مسئولانه اقتصاد تاکید میکنند، اما تداوم کسری بودجه و رشد بدهیهای فدرال، فاصله میان این ادعاها و واقعیتهای مالی دولت را برجسته میسازد. اقتصاد آمریکا به پشتوانه جایگاه جهانی دلار و تقاضای گسترده برای اوراق خزانهداری از امتیازاتی برخوردار است که بسیاری از کشورهای دیگر از آن محروم هستند. با این حال، این مزیت به معنای مصونیت همیشگی از پیامدهای بحران بدهی نیست. اتکا به اعتبار مالی دولت و تداوم تقاضا برای اوراق بدهی نمیتواند برای همیشه جایگزین اصلاحات ساختاری و مهار هزینههای فزاینده شود. افزایش هزینه بهره همچنین خطر شکلگیری چرخهای معیوب را تقویت میکند. هرچه پرداخت سود بدهیها سهم بیشتری از بودجه را به خود اختصاص دهد، دولت برای تامین سایر تعهدات و جبران کسریهای جدید ممکن است به استقراض بیشتری نیاز پیدا کند.
این موضوع در شرایط تداوم جنگ ایران ابعاد جدی تری پیدا می کند. استقراض بیشتر نیز در صورت تداوم نرخهای بهره بالا، هزینههای مالی آینده را افزایش میدهد و فشار مضاعفی بر منابع عمومی وارد میکند. در چنین وضعیتی، هر شوک اقتصادی، از رکود و کاهش درآمدهای مالیاتی گرفته تا افزایش ناگهانی هزینههای دولتی، میتواند مدیریت بودجه را دشوارتر سازد. این شرایط همچنین میتواند دامنه انتخابهای سیاستگذاران آمریکایی را در زمان بحران محدود کند. دولتی که بخش بزرگی از منابع خود را صرف تعهدات مالی گذشته میکند، برای مقابله با رکود، حمایت از خانوارهای آسیبپذیر یا سرمایهگذاریهای بلندمدت با محدودیت بیشتری مواجه خواهد شد.
در نتیجه، هزینه بیثباتی مالی ممکن است بیش از همه بر دوش اقشار کمدرآمد و طبقه متوسط قرار گیرد. گروههایی که در برابر کاهش خدمات عمومی، فشارهای مالیاتی و پیامدهای رکود اقتصادی آسیبپذیرترند. از این رو، رسیدن بارِ بهره بدهیهای آمریکا به سطحی بیسابقه در سال مالی ۲۰۲۶، صرفا یک شاخص حسابداری در گزارشهای مالی آمریکا نیست، بلکه نشانهای هشداردهنده از دشواریهای فزاینده در اداره اقتصاد این کشور است. واشینگتن نمیتواند با تکیه بر جایگاه دلار و اعتبار بازارهای مالی، برای همیشه هزینه انباشت بدهی را به آینده منتقل کند. تداوم این مسیر، بدون اصلاحات پایدار در سیاستهای مالی، خطر تشدید وابستگی به استقراض و افزایش آسیبپذیری اقتصاد آمریکا در برابر شوکهای داخلی و خارجی را در پی خواهد داشت. بحرانی که بار دیگر تناقض میان ادعای رهبری اقتصادی جهان و واقعیتهای مالی دولت آمریکا را در معرض دید همگان قرار میدهد.
دیدگاهتان را بنویسید