
 تورم در اقتصاد ایران؛ نقش نظام بانکی چیست؟
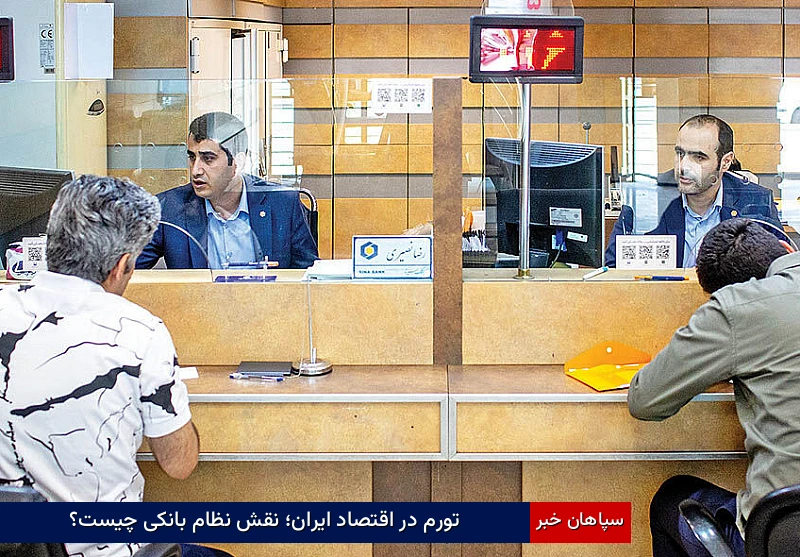
به گزارش سرویس اقتصاد پایگاه خبری سپاهان خبر تورم مزمن در ایران حاصل مجموعهای از عوامل ساختاری، مالی و پولی است. از کسری بودجه دولت و تحریم و فشارهای خارجی گرفته تا کاهش ارزش ریال، محدودیت عرضه و بیثباتی انتظارات تورمی، همه و همه در شکلگیری تورم در کشورمان نقش داشته و دارند. در این میان، نظام بانکی نقشی مهم دارد زیرا نحوه اعطای تسهیلات، مدیریت داراییها و بدهیها و میزان اتکای بانکها به منابع بانک مرکزی میتواند به افزایش نقدینگی و تشدید فشارهای تورمی منجر شود. بنابراین، بررسی تورم ایران بدون توجه به عملکرد بانکها، تصویر کاملی از مساله ارائه نمیدهد.
پژوهشی از صندوق بینالمللی پول که در سپتامبر ۲۰۲۲ منتشر شد و دادههای سالهای ۲۰۰۴ تا ۲۰۲۱ را بررسی میکرد، نشان داد رشد پول در بلندمدت با تورم ایران ارتباط دارد. درحالیکه کاهش ارزش پول ملی و کسری بودجه نیز در کوتاهمدت و بلندمدت از عوامل موثر بر تورم هستند. این یافته نشان میدهد عملکرد نظام بانکی باید در کنار سیاستهای بودجهای و تحولات بازار ارز و نه بهعنوان تنها علت افزایش قیمتها تحلیل شود. بانکها از طریق اعطای تسهیلات، سپردههای جدید ایجاد میکنند و بر حجم پول و اعتبار در اقتصاد اثر میگذارند. این سازوکار بخشی طبیعی از نظام بانکی است و بهخودیخود الزاما تورمزا نیست زیرا اگر اعتبار به افزایش تولید، سرمایهگذاری مولد و عرضه کالا و خدمات منجر شود، میتواند به رشد اقتصادی کمک کند.
مشکل زمانی شکل میگیرد که رشد اعتبارات بانکی از ظرفیت واقعی اقتصاد برای تولید کالا و خدمات پیشی بگیرد. در چنین وضعیتی، تقاضای اسمی افزایش مییابد، اما عرضه متناسب با آن رشد نمیکند. نتیجه میتواند افزایش سطح عمومی قیمتها و تشدید تورم باشد. اگر این روند با کسری بودجه، افت ارزش ریال و افزایش انتظارات تورمی همراه شود، اثر آن شدیدتر خواهد شد. یکی از مشکلات مهم ساختاری، ناترازی ترازنامه برخی بانکها است. وضعیتی که در آن داراییهای بانک، از نظر ارزش یا نقدشوندگی، برای پوشش تعهدات آن کافی نیست.
تسهیلات معوق، سرمایه ناکافی، سرمایهگذاری در داراییهای با نقدشوندگی ضعیف و وامدهی به شرکتهای وابسته میتوانند این مشکل را تشدید کنند. اگر بانکی با کمبود منابع مواجه شود و برای ادامه فعالیت به اضافهبرداشت از بانک مرکزی یا دریافت اعتبار اضطراری وابسته بماند، تامین مالی این کسری ممکن است به افزایش پایه پولی بینجامد.
در صورت تداوم این فرآیند، هزینه مشکلات یک بانک از محدوده سهامداران و مدیران آن فراتر میرود و میتواند به کل اقتصاد منتقل شود. تسهیلات تکلیفی و وامدهی با نرخهای ترجیحی نیز، در صورت تامین مالی نامناسب، میتوانند منابع بانکها را تحت فشار قرار دهند. همچنین، اعطای وام به اشخاص مرتبط یا طرحهای کمبازده، احتمال شکلگیری مطالبات معوق را افزایش میدهد. اگر زیان بانکها در نهایت با تزریق منابع عمومی یا اعتبار بانک مرکزی پوشش داده شود، بخشی از هزینه تصمیمهای اعتباری نادرست ممکن است به شکل افزایش پایه پولی و فشار تورمی به جامعه منتقل شود. پرونده بانک آینده نمونهای از این چالشها است.
این بانک بهدلیل بدهی سنگین و مشکلات مدیریتی با مداخله بانک مرکزی مواجه شد و به بانک ملی انتقال یافت. این پرونده نشان میدهد ضعف نظارت بانکی چگونه میتواند به مسالهای فراتر از یک موسسه مالی تبدیل شود. در مهر ۱۴۰۵، خبرگزاری تسنیم به نقل از اظهارات رئیسکل بانک مرکزی گزارش داد که رشد نقطهبهنقطه نقدینگی از ۵۶.۴ درصد در خرداد به ۵۱.۶ درصد در شهریور کاهش یافته است. این گزارش، افزایش نرخ ذخیره قانونی، سختگیری بیشتر در کنترل ترازنامه بانکها و کاهش استقراض دولت از بانک مرکزی را از عوامل این روند معرفی میکند. البته کاهش رشد نقدینگی بهتنهایی به معنای کاهش فوری تورم نیست زیرا نرخ ارز، هزینه تولید و انتظارات تورمی نیز بر قیمتها اثر میگذارند.
برای مهار پایدار تورم، اصلاح نظام بانکی باید بر شفافیت ترازنامهها، شناسایی واقعی زیان بانکها، جلوگیری از اضافهبرداشت مزمن، نظارت بر تسهیلات کلان و وامدهی به اشخاص مرتبط و اصلاح رابطه مالی دولت و بانکها متمرکز شود. همچنین، هدایت اعتبار به فعالیتهای مولد اهمیت دارد زیرا محدود کردن اعتبار بدون توجه به نیازهای تولیدی میتواند به رکود اقتصادی دامن بزند.
در مجموع، نظام بانکی ایران یکی از مجاری مهم انتقال عدم تعادلهای مالی به تورم است اما مسوولیت تورم را نمیتوان صرفا به بانکها نسبت داد. کسری بودجه، تحریم و فشارهای خارجی، محدودیت درآمدهای ارزی، افت ارزش ریال و اختلال در عرضه نیز نقش مهمی در این رابطه دارند. اصلاح بانکی زمانی موثر خواهد بود که با انضباط مالی دولت و سیاست پولی معتبر همراه شود. در غیر این صورت، حتی سختگیری مقطعی بر تسهیلات نیز ممکن است نتواند چرخه افزایش نقدینگی، کاهش ارزش پول و رشد قیمتها را متوقف کند.
دیدگاهتان را بنویسید